Margeregeling
De margeregeling is een btw-regeling voor handelaren in gebruikte goederen. Je berekent dan btw over je winstmarge in plaats van over de volledige verkoopprijs. Dit scheelt vaak flink in de btw die je moet afdragen, zeker bij tweedehands spullen die je inkoopt zonder btw.
Wat is de margeregeling?
De margeregeling is een bijzondere btw-regeling voor handelaren in gebruikte goederen. Je berekent de btw over je winstmarge in plaats van over de volledige verkoopprijs. De regeling geldt ook voor kunst, antiek en verzamelvoorwerpen.
Wanneer mag je de margeregeling toepassen?
Je mag de margeregeling gebruiken als je:
- Handelt in gebruikte goederen, kunst, antiek of verzamelvoorwerpen.
- De goederen hebt ingekocht zonder aftrekbare btw, bijvoorbeeld bij een particulier.
- De goederen hebt gekocht bij een andere wederverkoper die zelf ook de margeregeling toepaste.
Je bent niet verplicht om de margeregeling toe te passen. Je mag per verkoop zelf kiezen tussen de margeregeling en de normale btw-berekening over de verkoopprijs.
Wanneer mag je de margeregeling niet toepassen?
In een paar situaties reken je toch btw over de verkoopprijs:
- Je levert nieuwe of bijna nieuwe vervoermiddelen naar een ander EU-land.
- Je verkoopt een goed dat je eerst zelf in je bedrijf gebruikte. De verkoop van dat soort goederen hoort niet bij je normale bedrijfsactiviteiten.
- Je handelt in onbewerkte edele metalen of edelstenen.
Je mag ook altijd zelf kiezen voor de normale btw-berekening, bijvoorbeeld als je klant ondernemer is die de btw kan terugvragen. Meer details vind je bij de Belastingdienst: Wanneer de margeregeling niet toepassen?
Hoe bereken je de btw met de margeregeling?
Je trekt de inkoopprijs af van de verkoopprijs. Dat verschil is je winstmarge. Over die marge bereken je de btw, met de factor 21/121 (bij 21% btw) of 9/109 (bij 9% btw).
- Verkoop je met winst? Dan is je marge positief en betaal je btw over dat bedrag.
- Verkoop je met verlies? Dan is je marge negatief en betaal je geen btw.
Waar moet je op letten bij de margeregeling?
Bij de margeregeling gelden een paar extra regels bovenop je normale btw-administratie:
- Je vermeldt geen btw-bedrag apart op de factuur. Je gebruikt de aanduiding "bijzondere regeling - gebruikte goederen".
- Bij inkopen van € 500 of meer bij dezelfde leverancier stel je een inkoopverklaring op.
- Je houdt een aparte administratie bij van margegoederen.
- Je mag geen btw aftrekken over de inkoop van margegoederen.
Daarnaast bepaalt het soort goed welke rekenmethode je gebruikt:
- Individuele methode: je berekent de btw per apart goed en houdt in- en verkopen per stuk bij.
- Globalisatiemethode: je berekent de btw over je totale winstmarge per aangiftetijdvak. Je mag hierbij negatieve marges verrekenen met positieve marges, wat bij de individuele methode niet mag.
Voor een aantal productgroepen is de globalisatiemethode verplicht, waaronder:
- Vervoermiddelen
- Kleding
- Meubels
- Boeken
- Tijdschriften
- Foto- en videoapparatuur
- Muziekinstrumenten
- Huishoudelijke elektronische apparaten
- Huisdieren
- Kunst
- Antiek en verzamelvoorwerpen
Handel je in andere goederen, dan gebruik je de individuele methode. Het volledige overzicht staat bij de Belastingdienst: Administratie bijhouden bij handel in margegoederen.
De margeregeling vraagt in principe minder administratie dan de normale btw-berekening, zeker met de globalisatiemethode. De verschuldigde btw bereken je dan simpelweg als: (totale margeverkopen min totale marge-inkopen) x btw-tarief.
Btw-aangifte doen met margeregeling
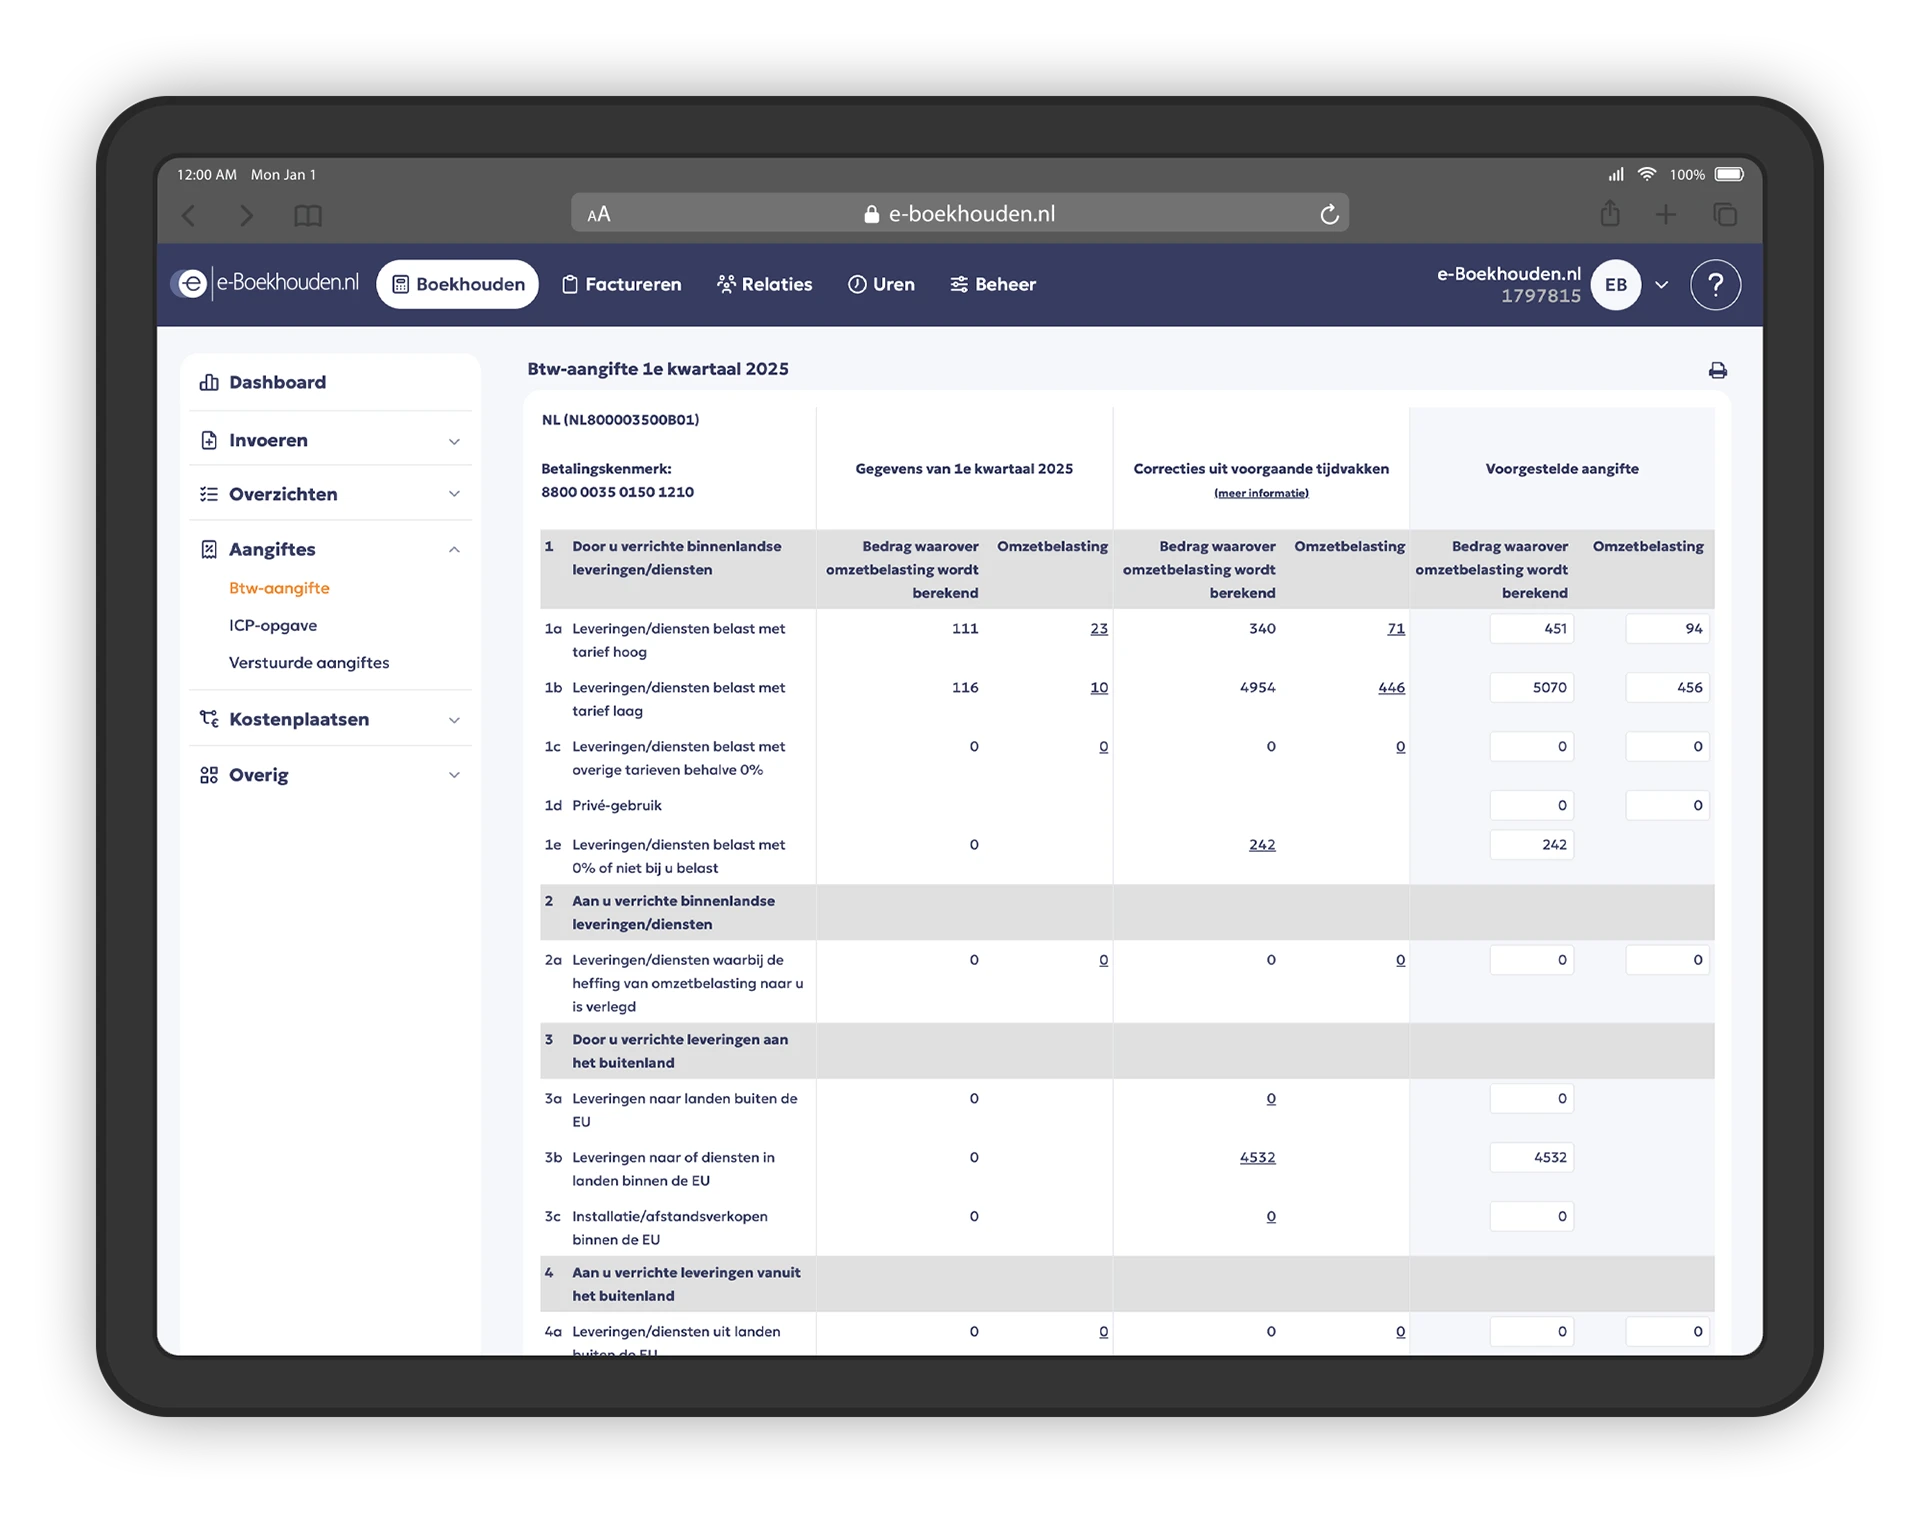
De margeregeling werkt ook door in je btw-aangifte. Je geeft alleen de btw over je winstmarge aan, in vak 1a (21%) of 1b (9%) van je btw-aangifte. Verkoop je zowel margegoederen als reguliere goederen? Dan splits je deze in je administratie en aangifte.
Btw-aangifte doen met e‑Boekhouden.nl
Handel jij in gebruikte goederen? Met e‑Boekhouden.nl houd je je margegoederen eenvoudig apart van je reguliere omzet, zodat je btw-aangifte altijd klopt.
- Automatische btw-berekening over je winstmarge.
- Overzichtelijke administratie van margegoederen en reguliere verkopen.
- Directe aangifte vanuit je boekhouding.
Veelgestelde vragen over de margeregeling
Nog hulp nodig?
Stel je vraag aan Thom en zijn collega's. Ze staan je graag te woord.